L’envolée des taux d’intérêt longs implique-t-elle une forte correction actions ?
Partager

L’envolée des taux d’intérêt longs implique-t-elle une forte correction actions ?
Sommaire
Title
Besoin d’un accompagnement ?
Nos experts vous orientent sur les supports les plus performants et les plus adaptés à votre trésorerie.
Conséquences historiques d'une correction obligataire sur les actions
Quid des conséquences d’une correction obligataire sur les actions ?
Rappelons d’abord que certains longs marchés haussiers actions sont tout à fait compatibles avec une montée progressive des taux longs (marchés haussiers de 1896- 1906 et de 1949-66 aux USA). Ces périodes étaient caractérisées par un processus de normalisation après la 1ère grande dépression (déflationniste) de 1873-1896 ou bien après la période exceptionnelle de la 2èmeguerre mondiale où la Fed ciblait le niveau des taux longs.
Regardons maintenant les cycles plus courts. On peut identifier depuis 45 ans (c’est-à-dire depuis l’entame du grand mouvement de baisse des taux longs) 16 corrections obligataires aux Etats-Unis, définies par une tension cumulée d’au moins 100 pb du taux du T-note américain à 10 ans.
Au cours de ces périodes de tensions obligataires, le marché actions a en moyenne progressé d’un peu plus de 10%. En revanche, cette performance a été très heurtée, puisque la baisse maximale du S&P 500 par rapport à son niveau observé au début des tensions obligataires a été de 4,6% en moyenne.
Mais ce qui est plus significatif est de regarder l’impact des corrections obligataires sur les actions jusqu’à 100 jours après le pic des taux longs (sachant que les corrections obligataires ont des implications négatives sur la macro et les entreprises qui vont au- delà de la période couvrant les tensions sur les taux). Ici, le drawdown maximal a été en moyenne de 13,5%, ce qui n’est évidemment pas négligeable.
Notons aussi qu’il a pu y avoir des hausses de taux longs à l’origine de bear markets actions*, sans même qu’il n’y ait eu de récession : 1987 (-34%) et 2022 (-25%) ou bien qui ont été accompagnées par une (légère) récession : 1990 (-20%).
*Signalons que l’on observa la même chose en 1966 au moment de la guerre du Vietnam (montée de l’inflation et des taux longs) avec un bear market de 22%. Notons qu’en 2018, on était très proche du bear market (un peu moins de 20%).
Les facteurs de vulnérabilité : trois règles empiriques
Rappelons à cet égard quelques « règles » empiriques simples. La correction obligataire a d’autant plus d’impact négatif sur le marché actions si :
La soudaineté et l’ampleur de la correction obligataire sont fortes. Les hausses des taux longs de 345 pb entre août et octobre 1987 (en partie à l’origine du krach boursier évoqué supra, même si celui-ci avait également d’autres causes) et de 300 pb d’octobre 1993 à novembre 1994 sont encore dans les mémoires. On peut aisément qualifier ces 2 épisodes de krachs obligataires. Ici, la correction récente a certes été brutale mais n’est en rien comparable (à peine 100bp de hausse).
Les causes de la montée des taux sont plus de nature monétaire. Il y a ici une grande différence selon que la cause principale est une reprise ou une accélération macro (impulsion réelle) ou bien une impulsion monétaire 1 Signalons que l’on observa la même chose en 1966 au moment de la guerre du Vietnam (montée de l’inflation et des taux longs) avec un bear market de 22%. Notons qu’en 2018, on était très proche du bear market (un peu moins de 20%). 2 (resserrement monétaire), d’autant plus lorsqu’il s’agit d’un choc d’offre. C’est donc également un problème aujourd’hui.
Le marché actions est fragilisé par une valorisation absolue élevée et une prime de risque actions comprimée. C’est donc également un problème aujourd’hui. Il y a donc peu de potentiel désormais d’absorption d’un choc de taux (cf. graphiques ci-dessous).


Contexte actuel : qu'est-ce qui peut stopper la correction obligataire ?
Dans le contexte actuel, la hausse des taux longs a été assez modérée. Et le niveau de taux long est désormais compatible avec les équilibres de moyen terme. Une nouvelle hausse aurait selon toute vraisemblance une forte composante monétaire ce qui serait défavorable.
Or depuis son point haut de la mi-août le S&P 500 n’a perdu que seulement 1%. Cela ne semble pas « cher payé », malgré la forte résistance des BPA de la tech américaine. Partant de là, il s’agit aussi de savoir ce qui peut stopper une correction obligataire.
Il y a d’abord de mauvaises raisons qui n’empêchent pas, par définition, la poursuite ou l’entame de la chute du marché actions :
Hard landing (été 2007, fin 2018) ;
Krach ou correction actions (1987, automne 2007, fin 2018) ;
Intervention de la banque centrale en cas de risque systémique (Etats-Unis à l’automne 2008 et début 2020, Royaume-Uni à l’automne 2022 (« Truss moment »), BCE de 2010 à 2015 (lors de la crise de la dette souveraine européenne).
Les « bonnes raisons » (qui n’empêchent pas la poursuite du marché haussier) sont quant à elles les suivantes :
Soft landing (1985, 1995). Ce processus pourrait quelque peu jouer au T4, après un T3 dynamique avec environ 3% de croissance annualisée ;
Plafonnement du risque inflationniste. Les pics de taux longs sont coïncidents avec les pics d’inflation en médiane mais cela est très dispersé et donc peu utile ;
Perspective de fin de cycle haussier pour les taux directeurs de la Fed (été 1984, automne 1987, début 1989, fin 1994, printemps 1997, juin 2023). On rappelle que les hausses de taux courts n'ont un impact sur les taux longs que si elles sont non anticipées. Les taux longs « pricent » les resserrements monétaires à venir. C'est pourquoi les fins de corrections obligataires sont à peu près concomitantes avec les fins anticipées de cycles de resserrement monétaire (cf. tableau ci-dessous).
Ce serait aujourd’hui la circonstance la plus solide.

Perspectives macroéconomiques : pétrole, géopolitique et trajectoire de la Fed
Il est vrai que l’absence pour le moment de perspective de sortie de la situation au Moyen Orient n’est pas favorable. Il nous semble toutefois que sauf scénario d’escalade supplémentaire et d’embrasement général, les prix du pétrole ne devraient guère excéder durablement 110 dollars. Nous pensons qu’il finira par y avoir une reprise des négociations entre l’Iran et les USA et que ceci apaisera les tensions. Au total le prix du pétrole dans les mois à venir ne devrait guère modifier la fonction de réaction de la Fed.
Au total, le pic des taux longs ne nous apparaît pas éloigné et il est raisonnable, au vu de nos anticipations de croissance et d’inflation, qui sont finalement assez proches de celles de la Fed, de tabler sur 1 hausse supplémentaire des taux de la Fed d’ici la fin de l’année et sur éventuellement 1 hausse supplémentaire au S1 2027. Dans ce contexte, s’il est illusoire d’envisager une détente significative des taux longs à court terme, il nous semble raisonnable de penser que les taux longs évolueront dans une fourchette de 4,5%-5,5% au cours des 6 prochains mois.
A très court terme, on peut conserver une certaine prudence sur les actifs risqués et préférer le monétaire (duration courte). Dans une optique plus longue (6 mois), la duration retrouve de l’intérêt avec un profil de rendement asymétrique positif pour les produits de taux, y compris les obligations souveraines.
Stratégie d'investissement et allocation d'actifs
Pour les marchés actions, les perspectives sont assez moyennes : au-delà d’une possible baisse de court terme probable si les tensions obligataires devaient persister, les anticipations de croissance des bénéfices sont optimistes et la valorisation est élevée, ce qui « cape » le rendement espéré à horizon 6 mois. Fondamentalement, l’environnement reste favorable au style Value, surtout en Europe et nous conservons un léger biais en faveur des valeurs cycliques au détriment des défensives sous réserve d’une baisse progressive des prix du pétrole.
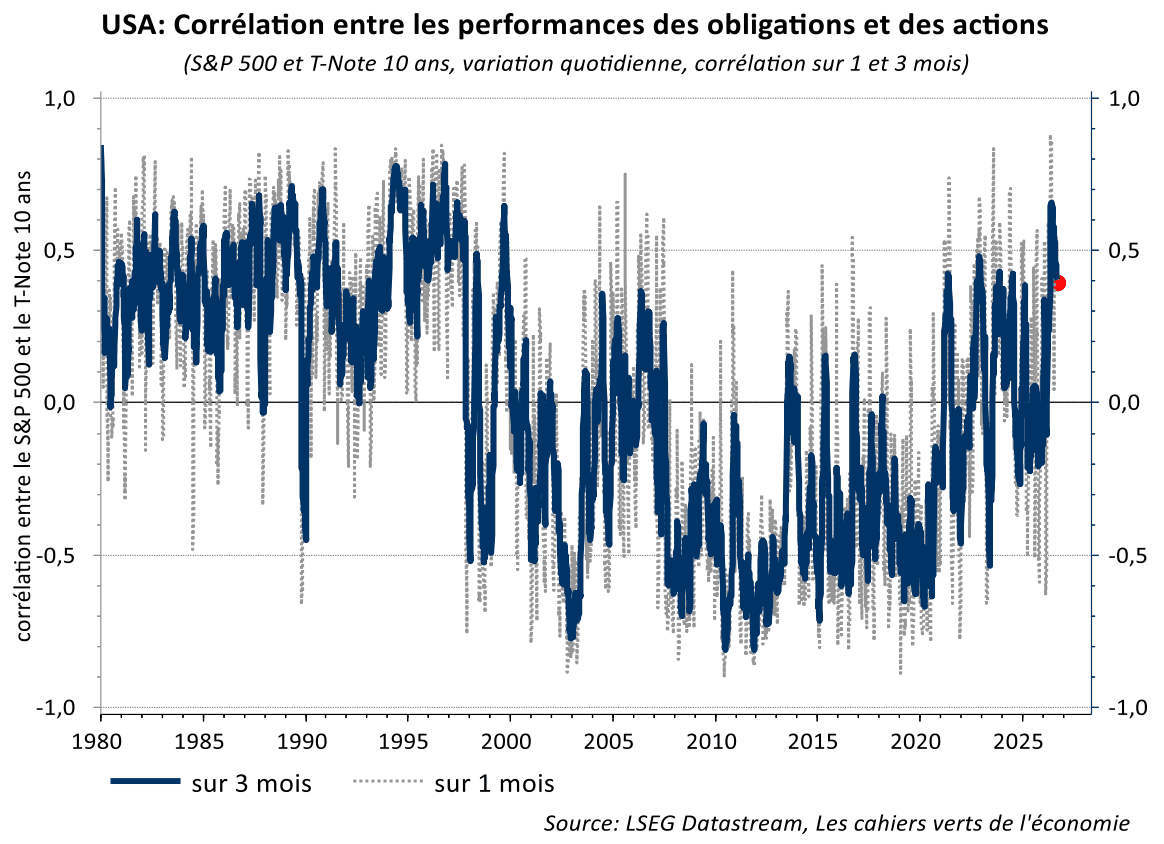
D’une manière générale, en allocation d’actifs, si l’on croit à une réduction à la fois du risque de choc d’offre lié au prix du baril et de la thématique de dominance budgétaire/capture de la Fed, cela plaide à la fois pour un plafonnement graduel des taux longs et une réduction de la corrélation actions/obligations (cf. graphique ci-dessous) : le portefeuille 60/40 reprend donc un peu d’intérêt.