La France n’est pas la Grèce mais….
Sommaire
Title
Besoin d’un accompagnement ?
Nos experts vous orientent sur les supports les plus performants et les plus adaptés à votre trésorerie.
Pourquoi la France n’est pas la Grèce de 2012
La France n’est pas la Grèce de 2012 (qui reste le seul cas de défaut souverain pour un pays occidental d’après-guerre), pour différentes raisons :
La Grèce avait à l’époque une dette publique de 165 % du PIB (contre 119 % aujourd’hui pour la France)
Le déficit public de la France est compensé par une épargne importante des ménages. D’où un quasi équilibre de la balance courante (vs un déficit courant d’environ 10 % du PIB pour la Grèce en 2011) et une position extérieure débitrice de l’ordre de 30 % du PIB (vs 100 % du PIB pour la Grèce à l’époque)
Il n’existe pas de risque évident d’une fuite soudaine et généralisée des capitaux qui entraînerait un choc récessif majeur
Les banques françaises sont évidemment plus solides que les banques grecques de l’époque
Et surtout, la Grèce ne représentait que 2 % du PIB de la zone en 2012 contre 19 % pour la France aujourd’hui. La France est donc systémique pour l’Europe sur le plan économique, mais aussi politique, militaire et nucléaire. Or, l’arsenal de soutien des pays en difficulté sur le plan budgétaire s’est considérablement développé en Europe depuis 2010 (MES, BCE). On peut donc s’attendre in fine à un soutien mais celui-ci sera tardif, après une crise financière, et surtout conditionné à des mesures sévères d’ajustement budgétaire.
Il n’y aura pas de défaut à horizon prévisible, mais la prime de risque sur la dette française a toutes les raisons de continuer de monter.
Une trajectoire budgétaire sous tension et un risque de décrochage
On le sait, la France « décroche » en termes de croissance, de déficit public et de dette publique depuis une dizaine d’années par rapport à la zone euro, même si la mauvaise gestion des finances publiques est bien plus ancienne (cf. graphiques ci-dessous).


Quid de la suite ?
Le ratio de dette publique / PIB va augmenter mécaniquement au cours des prochaines années car le taux d’intérêt « apparent » (le taux moyen de financement du Trésor) va progresser (compte tenu de la hausse des taux de marché d’ores et déjà « acquise » depuis 2022). Et l’on ne voit guère d’amélioration susceptible d’affecter la croissance potentielle nominale sauf « miracle » politique.
En conséquence, la croissance nominale va progressivement passer sous le taux apparent à partir des prochaines années. On peut ainsi tabler sur un taux d’intérêt apparent autour de 3 % à la fin de cette décennie.
D’une manière générale, le point essentiel est qu’aucun scénario ne permet d’envisager une stabilisation du ratio dette publique/PIB dans les prochaines années (cf. graphique ci-dessous).
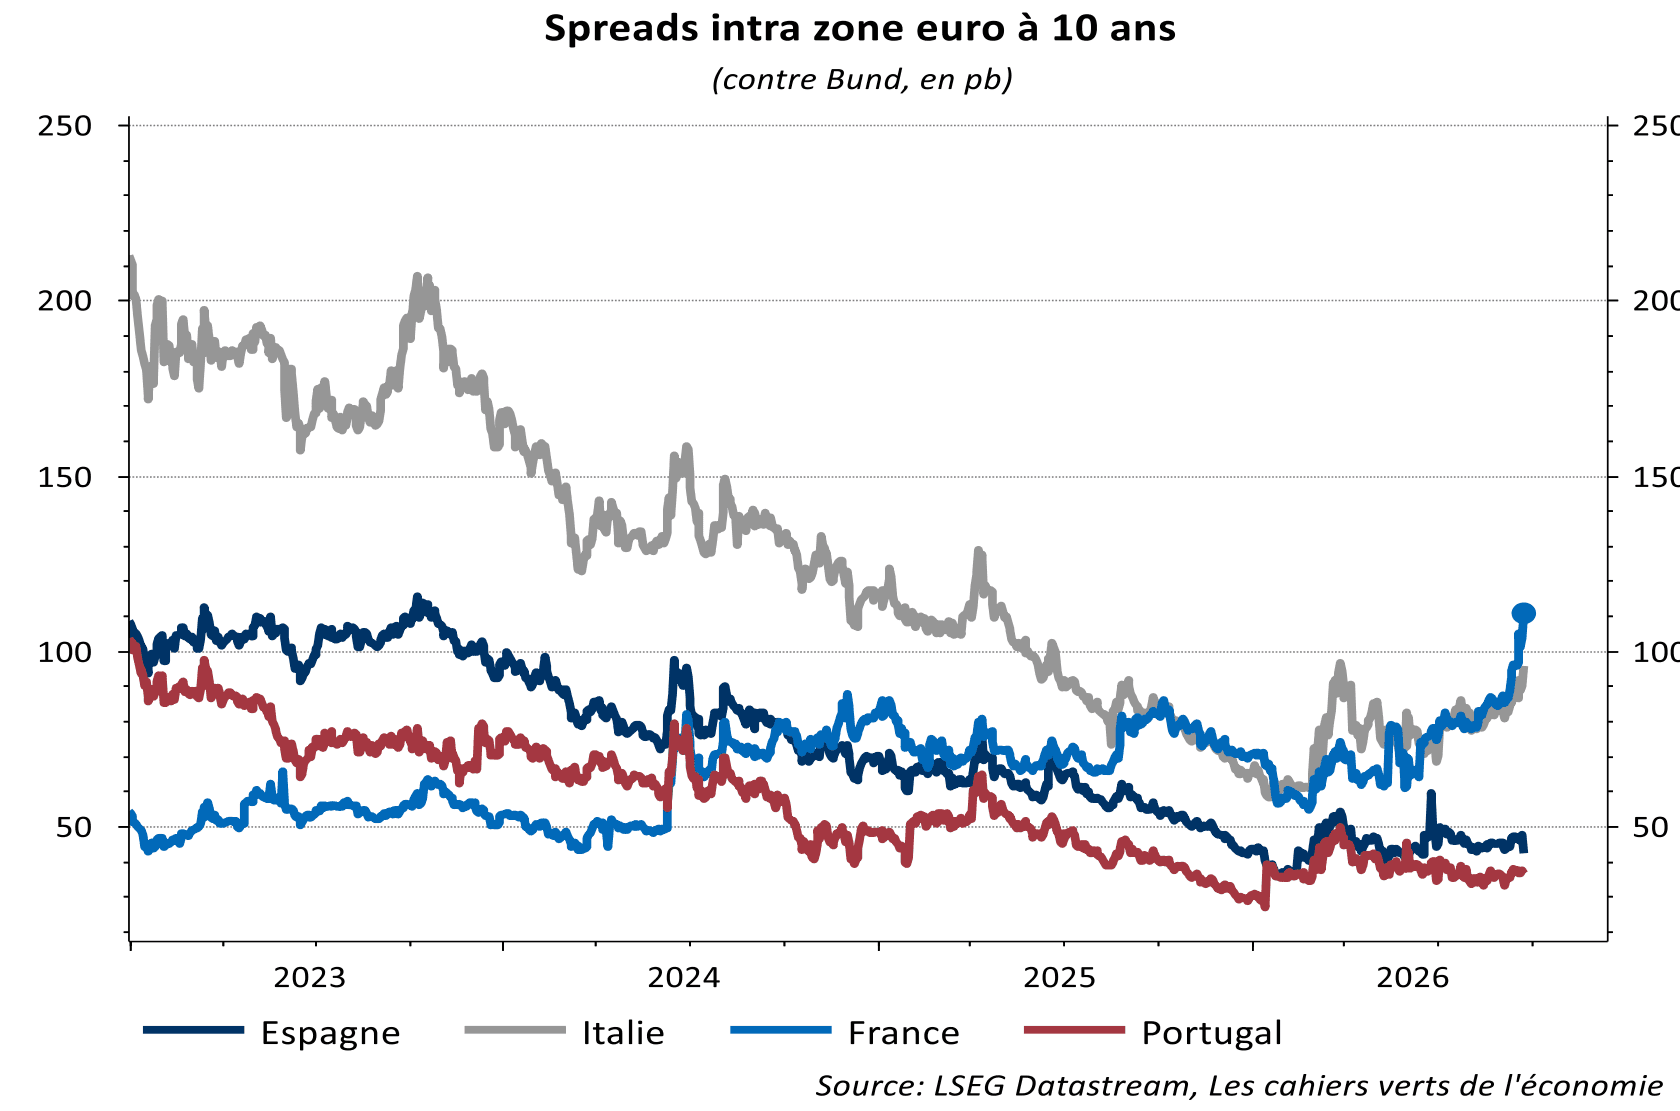
La difficulté est celle de la crédibilité des autorités françaises après des décennies d’errement sur le plan budgétaire. Les investisseurs semblent désormais perdre confiance, ce qui aboutit à une nette hausse des spreads français vis-à-vis de l’Allemagne et des autres pays européens. La France souffre désormais des taux les plus élevés de la zone euro, au-delà de ceux de l’Italie ou de la Grèce avec des spreads jamais vus depuis 14 ans (cf. graphique ci-dessous).
Risques à court terme et pression accrue des marchés
Un scénario désormais plausible est donc celui d’une pression brutale des marchés, forçant des ajustements brutaux sur le plan budgétaire, à l’image de ce qui s’était produit dans les pays d’Europe du Sud dans les années 2010 (même en excluant le cas grec). Cela s’était accompagné d’un effet dépressif sévère, même avec un substantiel accompagnement monétaire (sous Mario Draghi) sachant qu’il n’y a pas eu d’ajustement suffisant par le change.
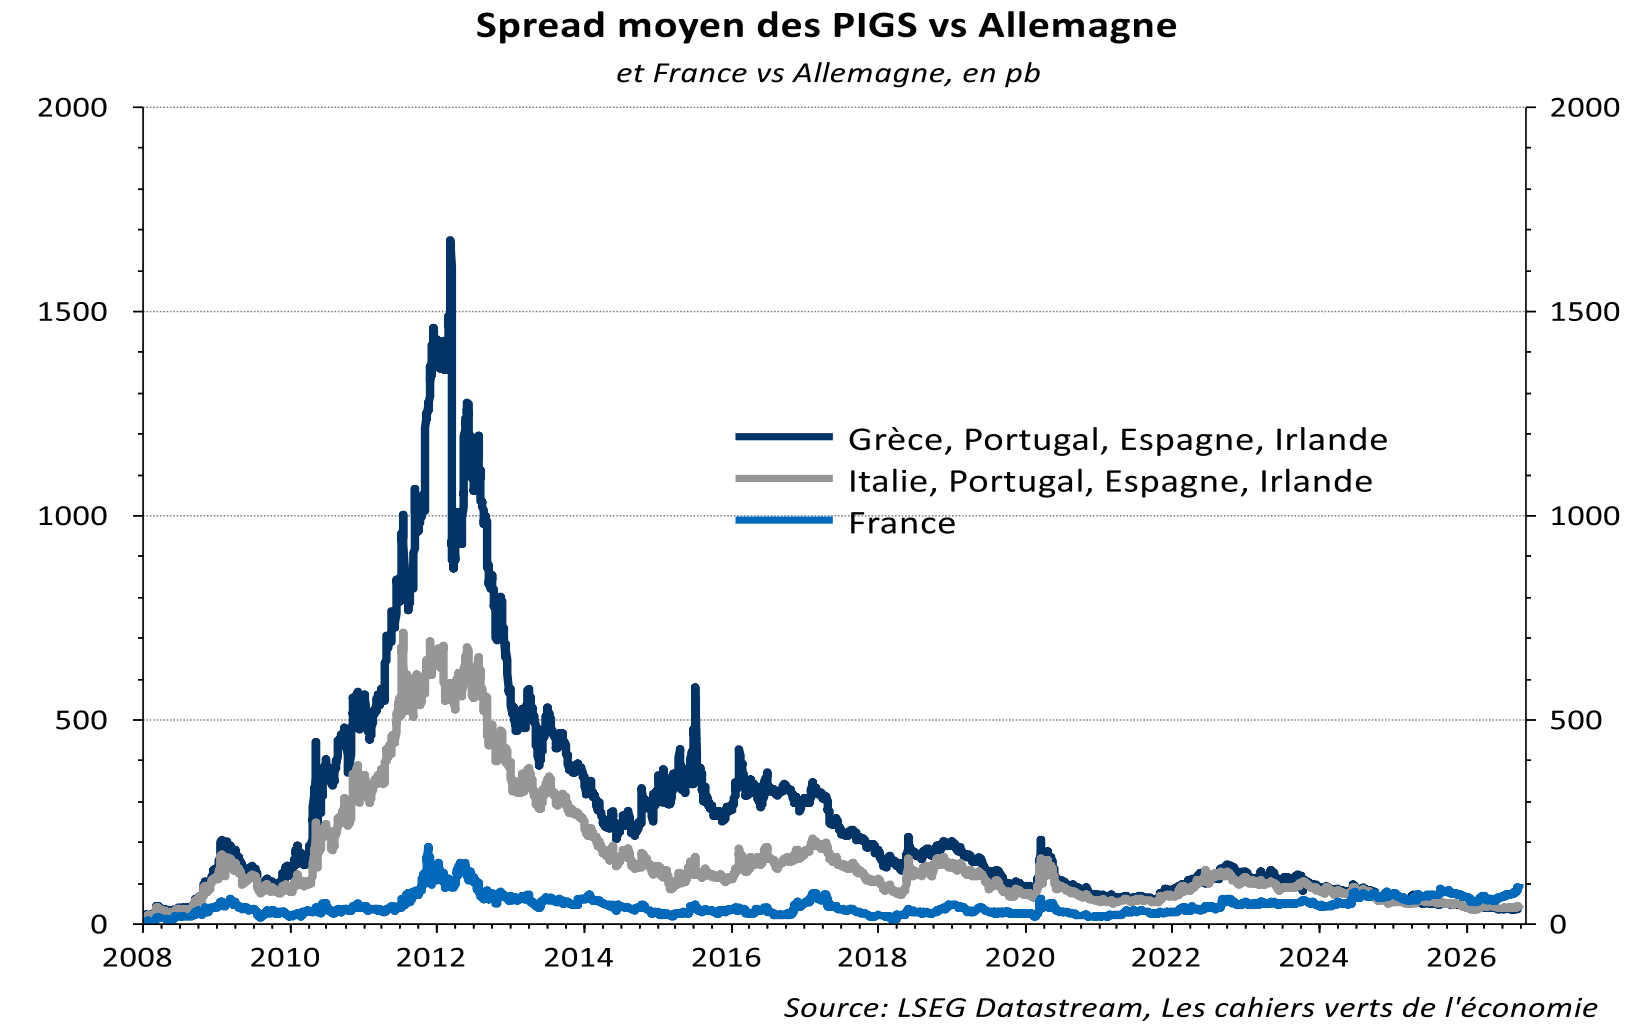
Et les effets des mesures d’ajustement budgétaire sur le ratio de dette publique ont mis beaucoup de temps à se matérialiser. L’expérience démontre que la crédibilité budgétaire peut se perdre brutalement mais qu’elle ne se regagne que très graduellement : les spreads sont ainsi restés élevés dans la seconde moitié des années 2010 dans les pays périphériques (cf. graphique ci-dessous).
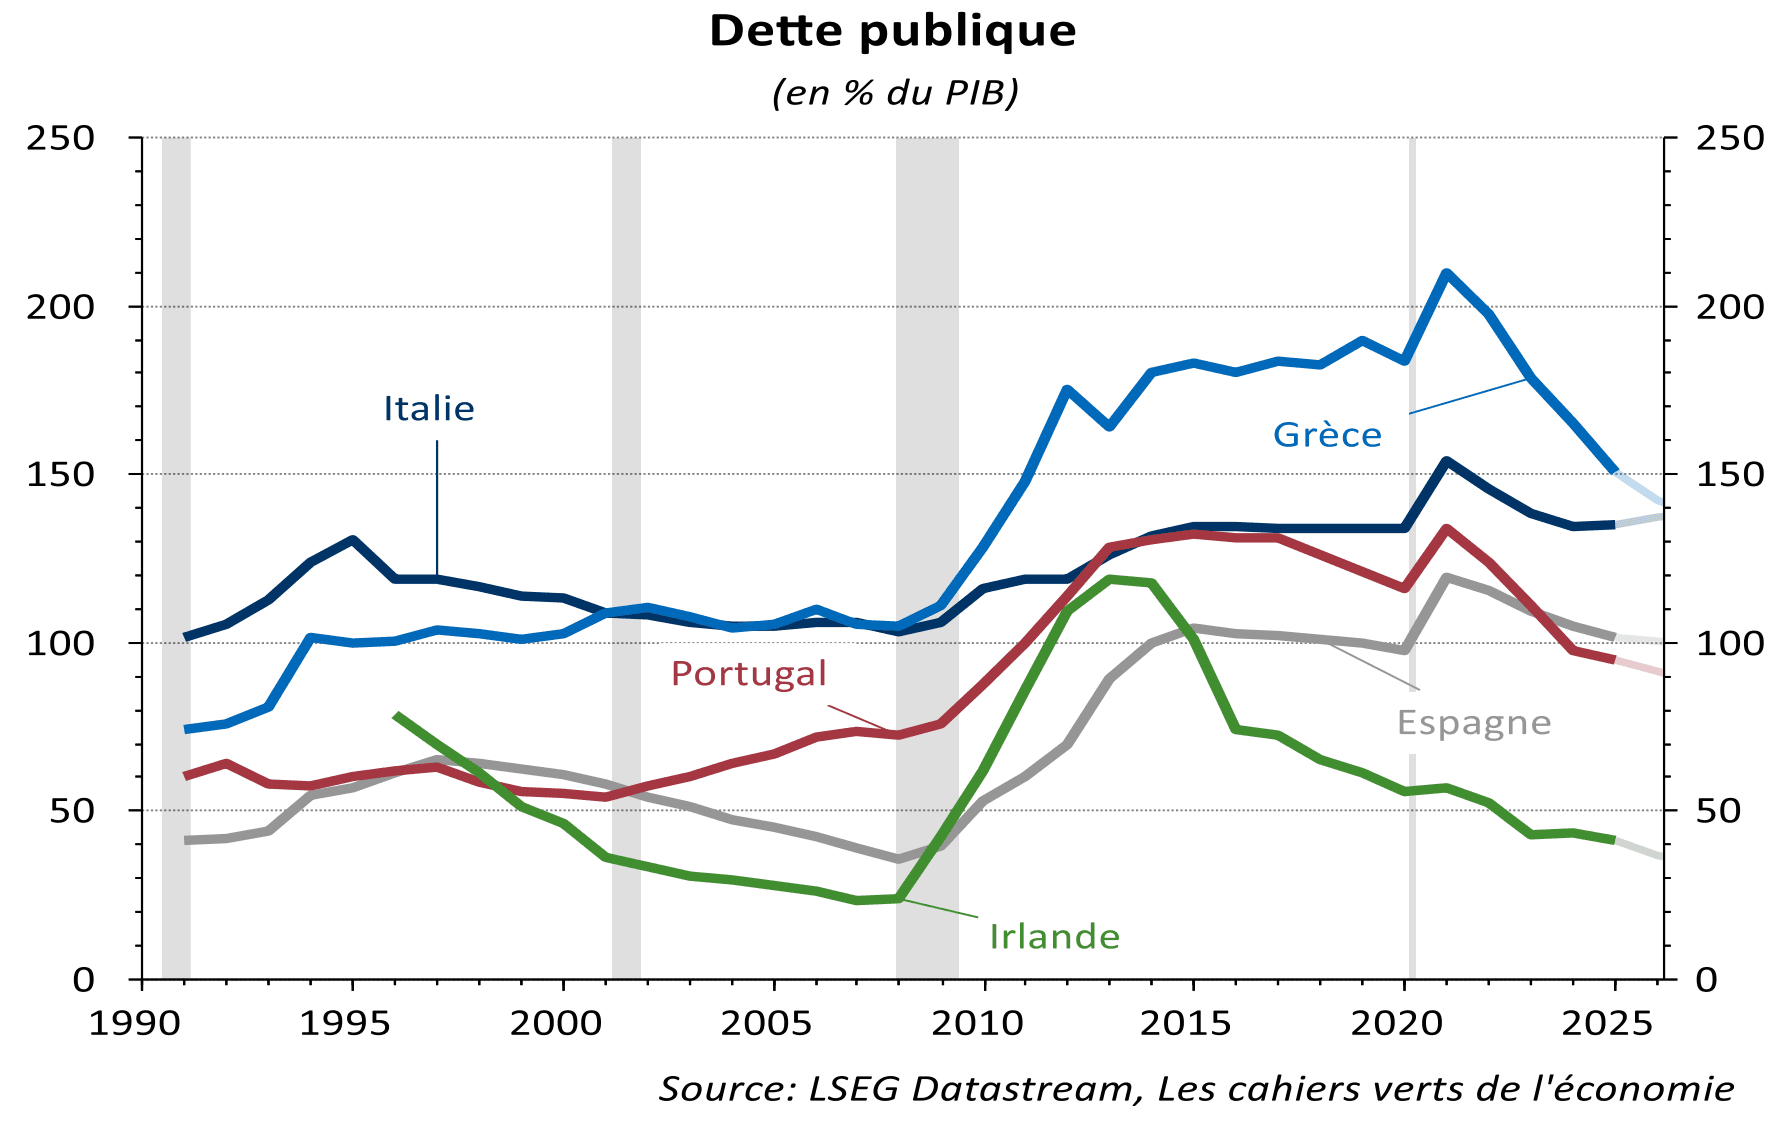
Et ce n’est qu’à partir du début des années 2020 que les ratios de dette ont commencé à assez timidement refluer (cf. graphique ci-dessous).
Quelles sont les perspectives pour les mois à venir ? Hélas plutôt un renforcement potentiel des tensions pour différentes raisons :
Il n’y a aucun programme budgétaire sérieux de la part des principaux candidats
La campagne est et sera évidemment de nature clientéliste
La France est doublement handicapée : croissance nominale du PIB très faible (2 %) avec des spreads de taux 10 ans au plus haut depuis 14 ans, dans un monde de taux d’intérêt structurellement plus élevés
Le déficit public français finance la consommation et non pas l’investissement ou les infras comme en Allemagne
Il n’y a pas de complaisance à attendre de l’Allemagne, avec notamment le poids politique croissant de l’AfD
Impact sur l'allocation d'actifs et recommandations sectorielles
Nous reviendrons plus en détail sur les conséquences en termes d’allocation d’actifs. Mais il est clair, comme nous le disons depuis la dissolution de juin 2024, qu’il convient dans ce cadre d’éviter les actifs français au sens large : produits de taux (dette souveraine, crédit), actions et immobilier. La hausse des taux et de la prime de risque est défavorable à l’ensemble des actifs.
En termes de secteurs, il faut éviter les secteurs français domestiques, sensibles aux taux longs et susceptibles d’être taxés (« superprofits »), les entreprises dépendant de la commande publique et sous-pondérer les Financières et Utilities européennes vs leurs pairs en Europe.
Au-delà de la France, il faut conserver un léger biais baissier euro et une souspondération du marché actions européen vs les USA.